
Créditos hipotecarios UVA: la competencia entre bancos se intensifica tras la primera licitación del FGS
El mercado de créditos hipotecarios en Argentina atraviesa un nuevo escenario. La primera licitación de fondos del Fondo de Garantía de Sustentabilidad (FGS), destinada a impulsar el financiamiento para la vivienda, puso en marcha una competencia entre bancos que comenzó a reflejarse en las tasas de los préstamos hipotecarios UVA.
El 7 de septiembre de 2026 se adjudicaron $200.000 millones a 13 bancos, en una licitación que recibió ofertas por $258.640 millones de parte de 18 entidades financieras. La operación forma parte de un programa que contempla hasta $2 billones en sucesivas licitaciones destinadas a generar fondeo para nuevos créditos hipotecarios.
Uno de los principales puntos del programa establece que los créditos financiados con estos fondos deberán ofrecerse para primera vivienda y tendrán una tasa máxima de UVA + 7,5% anual, además de un plazo mínimo de 15 años y un límite de hasta 150.000 UVA por operación.
Las tasas comenzaron a bajar
El nuevo esquema generó movimientos prácticamente inmediatos entre las entidades financieras. El 7,5% pasó a funcionar como una referencia para buena parte del mercado, mientras que algunos bancos comenzaron a ofrecer tasas incluso inferiores.
Entre las tasas publicadas durante septiembre se encuentran:
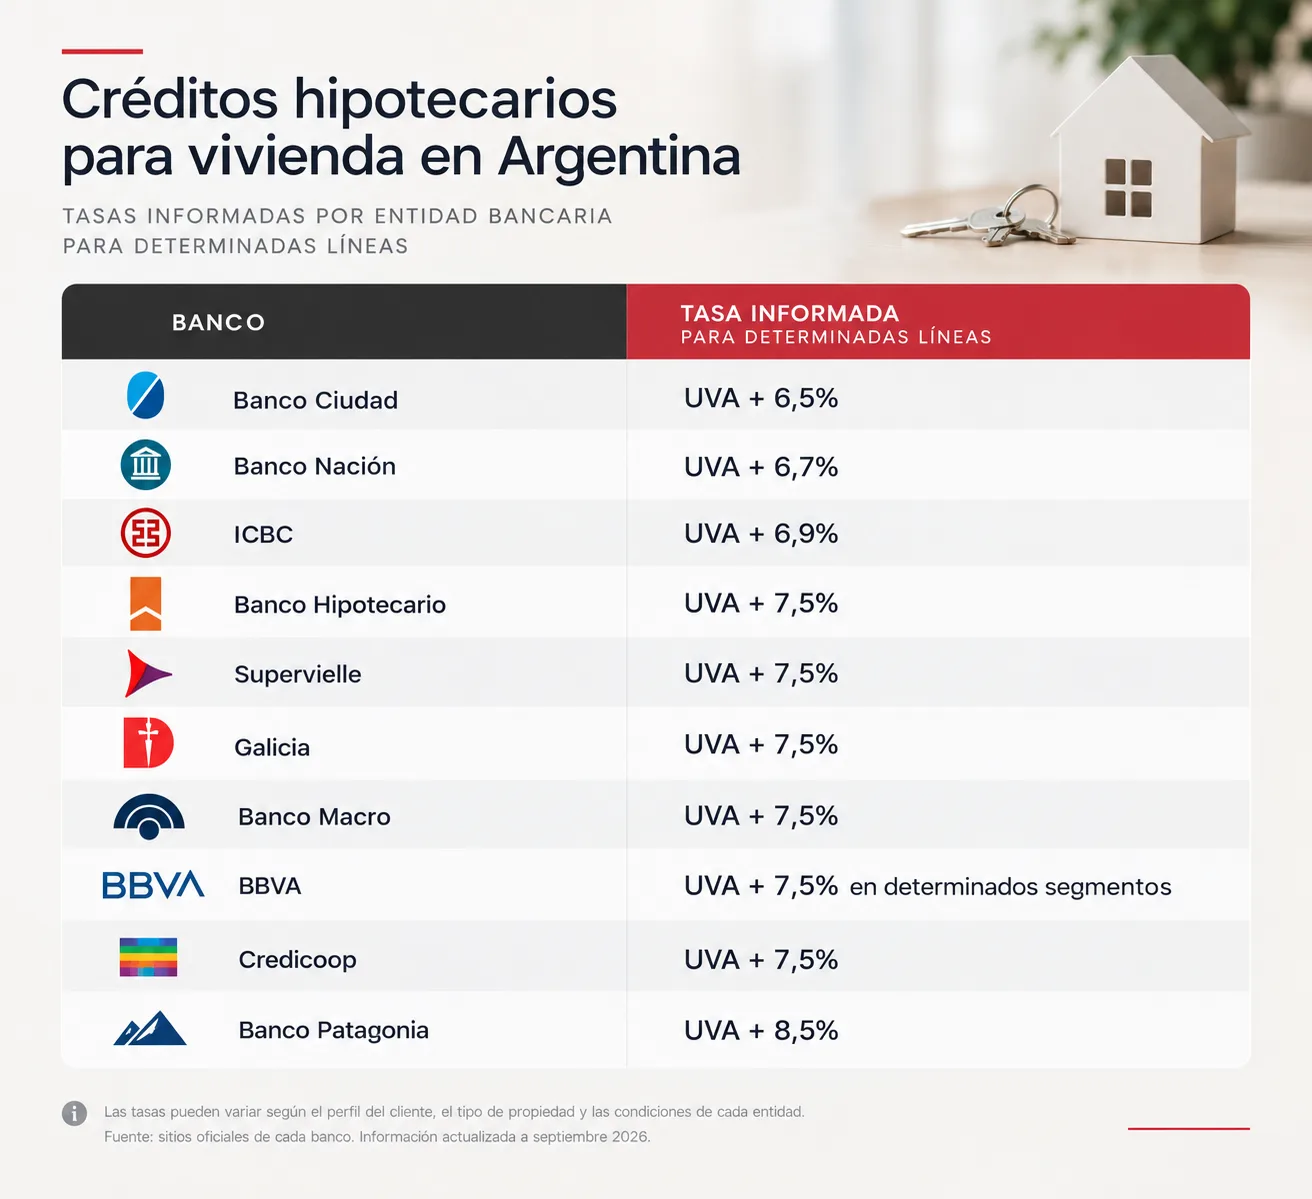
Las tasas corresponden a determinadas líneas y perfiles de clientes, por lo que no necesariamente representan la condición disponible para todos los solicitantes. En muchos casos existen diferencias según acreditación de haberes, tipo de vivienda, ingresos, plazo y otras condiciones.
El Banco Nación, por ejemplo, mantiene una tasa de 6,7% + UVA para su línea destinada a vivienda única y permanente para quienes cobran sus haberes en la entidad.
El Banco Hipotecario redujo su tasa para primera vivienda desde 9,5% hasta 7,5% + UVA, con un plazo de hasta 15 años y financiación de hasta el 80% del valor de la propiedad, según las condiciones publicadas por la entidad.
Por su parte, Galicia también llevó su tasa al 7,5%, mientras que Supervielle anunció una reducción desde el 15% al 7,5% para determinados clientes.
¿Qué significa esto para quienes buscan comprar una propiedad?
La principal novedad no es solamente la reducción de algunas tasas, sino el aumento de la competencia entre las entidades financieras.
El mecanismo del FGS permitió generar una fuente de fondeo de mayor plazo para los bancos y estableció un techo de UVA + 7,5% para los préstamos alcanzados por el programa. Esto generó un nuevo punto de referencia para el mercado.
Además, algunas entidades comenzaron a ofrecer tasas por debajo de ese límite. Banco Ciudad, por ejemplo, publicó una línea con una tasa de 6,5% + UVA para determinados compradores de primera vivienda en la Ciudad de Buenos Aires, mientras que Banco Nación e ICBC se ubicaron en 6,7% y 6,9%, respectivamente.
Esto puede ampliar las alternativas disponibles para quienes cuentan con ingresos demostrables y cumplen con los requisitos establecidos por cada banco.
Sin embargo, la tasa no debería ser el único elemento a considerar antes de tomar un crédito hipotecario.
También es importante analizar:
El porcentaje del valor de la propiedad que financia el banco.
El plazo total del préstamo.
La relación cuota-ingreso.
El costo financiero total (CFT).
Los seguros y gastos asociados.
Las condiciones para mantener la tasa bonificada.
El requisito de acreditar haberes.
El comportamiento de la cuota frente a la evolución de la UVA.
¿Qué implica que el crédito sea UVA?
Los créditos hipotecarios UVA tienen una característica fundamental: tanto el capital adeudado como las cuotas están vinculados a la evolución de la UVA.
Por eso, una tasa nominal más baja no significa necesariamente que el préstamo tenga un costo menor en todos los escenarios. La evolución de la inflación y, por lo tanto, de la UVA, es un factor que debe incorporarse al analizar la financiación.
El propio BCRA mantiene series estadísticas específicas sobre préstamos UVA, incluyendo información sobre saldos, montos, tasas y plazos.
Para una persona que está evaluando comprar una propiedad, resulta fundamental analizar el préstamo completo y no solamente comparar el porcentaje anunciado en la publicidad bancaria.
Una oportunidad para el mercado inmobiliario
Desde el punto de vista del mercado inmobiliario, la mayor disponibilidad de crédito puede tener un impacto relevante.
Durante varios años, una de las principales dificultades para acceder a una vivienda en Argentina fue la escasa disponibilidad de financiamiento hipotecario de largo plazo. La aparición de nuevas líneas y la competencia entre bancos pueden facilitar que más compradores puedan complementar sus ahorros con financiación.
Para el mercado, además, el crédito puede significar una ampliación del universo de compradores potenciales.
La mirada de Tango Propiedades
Desde Tango Propiedades consideramos que el nuevo escenario merece ser analizado con atención, especialmente por quienes están buscando comprar su primera vivienda.
La baja de algunas tasas y la mayor competencia entre bancos generan más alternativas de financiación, pero cada operación debe evaluarse de manera individual. No alcanza con mirar una tasa anunciada: es necesario conocer cuánto se puede financiar, cuál será la cuota inicial, cómo evoluciona el capital en UVA y qué condiciones exige cada entidad.
En este contexto, creemos que contar con información clara sobre el valor real de una propiedad también es una parte fundamental del proceso de compra.
Si estás pensando en vender, comprar o conocer el valor de una propiedad, podés visitar:
Y si querés conocer cuánto vale actualmente tu propiedad, podés solicitar una tasación:
Las condiciones de los créditos hipotecarios pueden cambiar y dependen de cada entidad financiera y del perfil del solicitante. Antes de tomar una decisión, es recomendable consultar las condiciones vigentes directamente con el banco.